Wann ist Arbeitskleidung steuerlich absetzbar?
Die niederländische Steuerbehörde (Belastingdienst) unterscheidet zwischen normaler Kleidung und betrieblicher Arbeitskleidung. Arbeitskleidung ist absetzbar, wenn sie ausschließlich oder nahezu ausschließlich beruflich genutzt wird.
Regeln des Belastingdienst für absetzbare Arbeitskleidung
Arbeitskleidung gilt als absetzbar, wenn eine der folgenden Bedingungen erfüllt ist:
Nur für die Arbeit geeignet, z. B. flammhemmende Overalls oder Sicherheitsschuhe.
Dauerhaftes Firmenlogo von mindestens 70 cm².
Persönliche Schutzausrüstung (PSA) wie Helme, Sicherheitsschuhe oder flammhemmende Jacken.
Sind diese Bedingungen erfüllt, sind sowohl Anschaffungs- als auch Unterhaltskosten absetzbar.
Betriebskleidung und der Belastingdienst
Die niederländische Steuerbehörde nennt dies Betriebskleidung. Ob Sie sie selbst kaufen oder über Ihr Unternehmen laufen lassen: Wenn die Regeln erfüllt sind, ist sie vollständig absetzbar.
Beispiele für absetzbare Betriebskleidung
Sicherheitsschuhe S3 (wasserdicht, antistatisch)
Overalls mit Firmenlogo
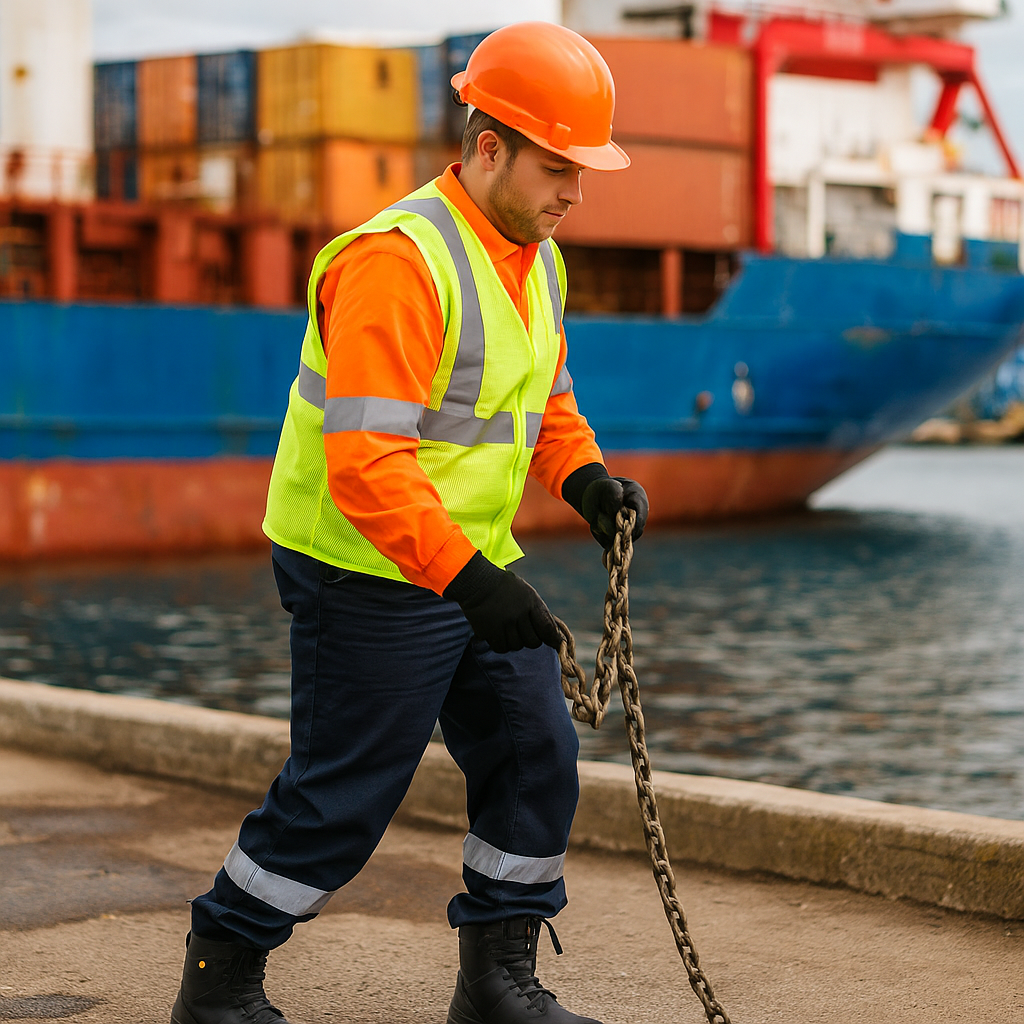
Warn-/Reflexkleidung und Hi-Vis-Jacken
Helme, Handschuhe und andere PSA
Steuervorteil für Freiberufler
Wenn Sie Arbeitskleidung als Betriebsausgabe geltend machen, senken Sie Ihren steuerpflichtigen Gewinn. Das bedeutet weniger Steuer — eine wichtige Ersparnis für Freiberufler im Bau, Offshore oder in der Logistik.
Bewahren Sie Quittungen und Rechnungen immer als Nachweis auf.
Praktische Beispiele
Maler mit weißer Arbeitshose + Logo → absetzbar
Schweißer mit flammhemmender Ausrüstung → absetzbar
Bauunternehmer kauft Sneaker für Privat- und Berufsnutzung → nicht absetzbar
Fazit
Freiberufler können Arbeits- und Betriebskleidung oft absetzen, wenn sie die Anforderungen des Belastingdienst erfüllen. Es geht nicht darum, was Sie tragen, sondern ob die Kleidung streng beruflich, schützend oder sichtbar gebrandet ist.
Prüfen Sie stets die aktuellen Regeln des Belastingdienst, um Steuervorteile zu nutzen und gleichzeitig sicher zu arbeiten.